
Assurance du transport et de la chaîne logistique
 Olivier
•
12 octobre 2026
Quand un colis quitte un entrepôt à Lille, Lyon ou Marseille, tout se joue parfois en quelques heures: un choc, une erreur de manutention, un retard de route, et la chaîne se grippe. Dans ce contexte, l’assurance logistique représente une protection essentielle pour comprendre comment les biens circulent, où se situent les failles et comment limiter les pertes. Elle permet de relier la marchandise, le transport et les responsabilités de chacun, tout en offrant un cadre clair pour mieux sécuriser les expéditions.
Concrètement, l’assurance logistique désigne l’ensemble des mécanismes qui aident une entreprise à couvrir ses biens pendant leur acheminement, leur stockage ou leur livraison. Cette logique est utile dès qu’un risque existe, que l’on parle d’un envoi local, d’un transport international ou d’un contrat étudié avec un assureur comme AXA dans une approche générale. Elle rassure, facilite la gestion des incidents et aide à mieux anticiper les aléas du quotidien.
Comprendre la protection des biens dans la chaîne logistique
Avant de parler garanties, il faut distinguer plusieurs notions. La protection d’une marchandise ne se confond pas avec la responsabilité d’un intervenant, et c’est souvent là que tout se joue pour une entreprise. Une marchandise peut être abîmée sans que la faute soit simple à établir, d’où l’intérêt d’une assurance adaptée au transport et à la valeur réelle des biens. Pour approfondir ce sujet, consultez notre guide sur assurance transport routier de marchandises.
Voici les repères à garder en tête :
- La marchandise est le bien expédié, stocké ou livré.
- L’assurance vise à protéger la valeur de ce bien.
- Le transport crée une exposition spécifique au risque.
- La responsabilité concerne l’acteur qui a commis une faute ou une négligence.
- La couverture dépend du contrat et du niveau de protection choisi.
Assurance des biens, responsabilité et chaîne logistique
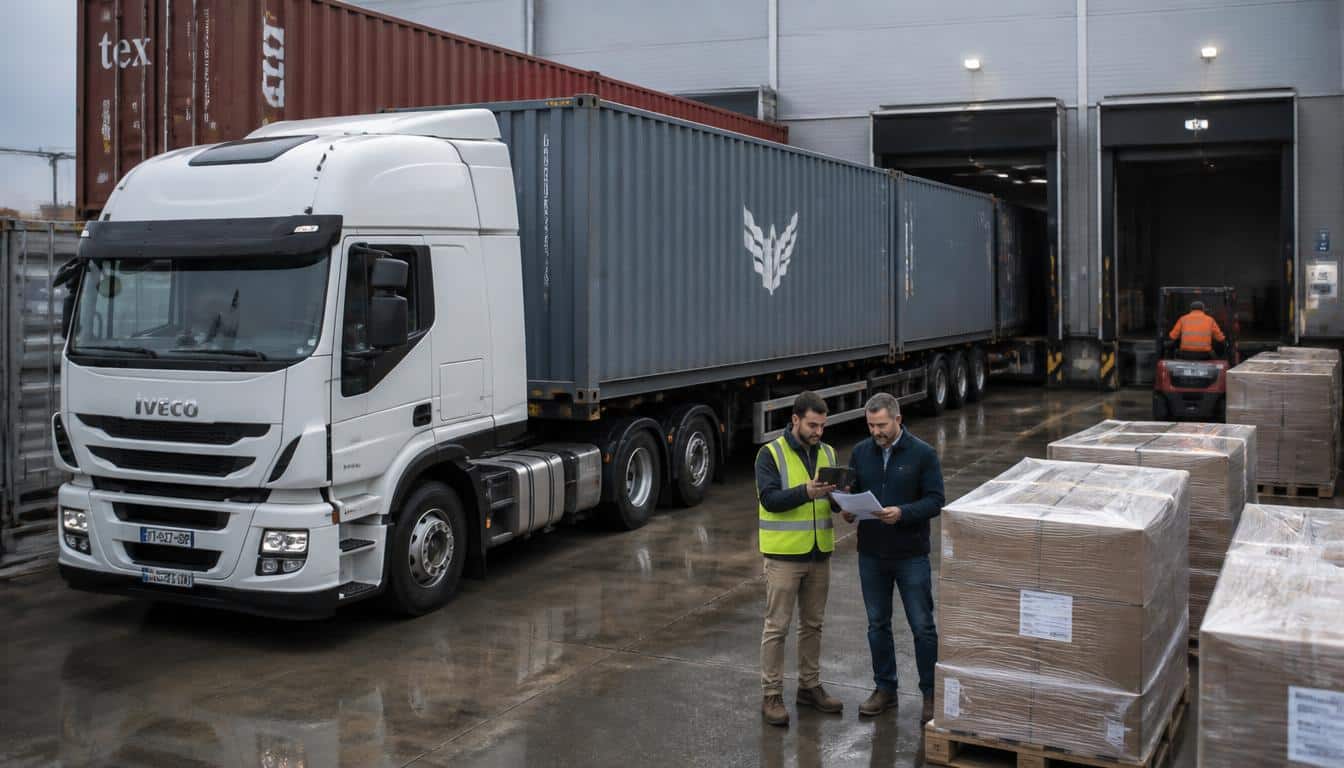
Dans la chaîne logistique, un professionnel peut être tenu responsable, mais cela ne suffit pas toujours à réparer toute la perte. Une assurance des biens complète alors la logique de responsabilité. Imaginez une palette fragile qui casse entre l’entrepôt et le quai: la marchandise perd de la valeur, le transport est interrompu, et l’entreprise doit agir vite. En complément, découvrez transport assuré.
Pourquoi la valeur de la marchandise change tout
Plus la valeur de la marchandise est élevée, plus l’enjeu financier devient sensible. Une entreprise qui expédie des composants électroniques, du matériel médical ou des pièces premium n’a pas le même besoin qu’un flux standard. La couverture doit donc suivre la valeur déclarée, sinon la protection reste trop faible au regard du risque.
Quels risques peuvent toucher une expédition, du départ à l’arrivée ?
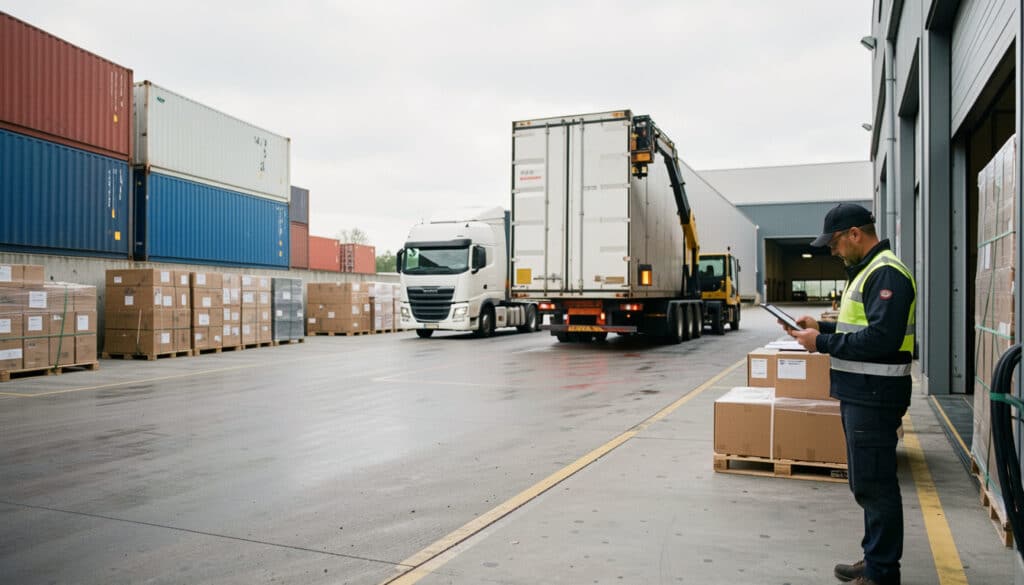
Du chargement à la livraison finale, une expédition peut rencontrer des incidents très différents. Le risque ne vient pas seulement de la route: il peut apparaître au quai, dans un camion, sur un navire ou lors d’un transbordement. C’est pourquoi il faut regarder le parcours complet, pays par pays, zone par zone, et pas seulement le trajet principal.
Les principaux sinistres possibles sont souvent les suivants :
- casse pendant la manutention
- perte partielle ou totale de marchandise
- vol sur un camion ou dans un véhicule
- avarie liée à un choc, à l’eau ou à un incendie
- retard provoquant un dommage commercial
- incident multimodal entre route et maritime
Les incidents les plus fréquents selon le mode de transport
Sur route, un camion peut subir un choc ou une ouverture forcée. En maritime, la marchandise supporte l’humidité, les mouvements et parfois des manipulations multiples. Le transporteur doit alors surveiller chaque étape, car un même véhicule peut traverser plusieurs pays et multiplier les points de fragilité. Dans certains cas, le matériel reste intact, mais le contenu est inutilisable.
Quand un dommage devient un vrai sinistre
Un dommage devient un sinistre dès qu’il entraîne une perte mesurable et déclarable. Par exemple, une palette écrasée, un colis volé ou une cargaison mouillée peuvent déclencher une demande d’indemnisation. Le bon réflexe consiste à documenter l’événement tout de suite, car la preuve du risque et du dommage change la suite du dossier.
Les garanties qui permettent de protéger une expédition
La garantie choisie dépend du besoin réel, de l’activité et du coût acceptable pour l’entreprise. Une formule simple peut convenir à des envois ponctuels, alors qu’une activité régulière demande souvent une couverture plus large. Le contrat doit rester modulable, sinon il protège mal la valeur transportée et crée des écarts entre le besoin et la base assurée.
Le tableau ci-dessous résume les grandes formes de protection :
| Forme de couverture | Usage courant |
|---|---|
| Ponctuelle | Pour une expédition isolée |
| Annuelle | Pour une activité régulière |
| Étendue | Pour des biens sensibles ou de forte valeur |
Contrat ponctuel ou annuel : comment choisir ?
Un contrat ponctuel convient quand le besoin reste rare, tandis qu’une assurance annuelle devient plus logique si l’activité génère des flux fréquents. Le coût varie selon la valeur, la nature des biens et le niveau de garantie attendu. Pour éviter les écarts, demandez un devis en reliant chaque trajet, chaque mode de transport et chaque zone desservie.
Ce que couvre une formule plus large, en pratique
Une assurance plus large peut inclure des étapes de chargement, de déchargement, de stockage temporaire et de transit. Elle sert à protéger l’entreprise contre des écarts de valeur mal couverts par une base trop étroite. En pratique, plus la couverture est modulable, plus elle s’ajuste à l’activité réelle et au besoin opérationnel.
Comment une entreprise choisit la bonne protection pour ses flux ?
Le bon choix commence toujours par une lecture simple des flux. Une entreprise doit regarder ce qu’elle expédie, qui manipule les biens, où ils circulent et quel salarié intervient à chaque étape. Cette méthode aide à répondre à la vraie question: que faut-il faire pour que la protection corresponde au secteur et au niveau de risque ?
Pour comparer deux solutions, retenez ces critères :
- la nature des produits
- la fréquence des expéditions
- la valeur moyenne des biens
- les modes de transport utilisés
- les zones géographiques desservies
Les bons critères pour comparer deux solutions
Une entreprise doit aussi vérifier qui fait quoi entre le chargeur et le transporteur. Si le professionnel organise mal ses flux, la couverture peut sembler correcte sur le papier mais répondre imparfaitement au besoin réel. Dans le secteur santé, par exemple, la sensibilité des biens impose souvent une vigilance renforcée et des procédures propres.
Le cas particulier du transport pour compte propre
Quand une entreprise utilise son propre véhicule pour livrer ses produits, elle fait du transport pour compte propre. Le salarié qui conduit, charge ou décharge peut alors exposer l’activité à des pertes directes. Il faut donc faire coïncider organisation, responsabilités internes et protection choisie, afin de répondre aux contraintes du terrain sans alourdir inutilement le dispositif.
Ce qu’il faut vérifier avant, pendant et après un sinistre
Au moment d’un sinistre, tout va vite. Pourtant, les premières minutes comptent autant que l’indemnisation elle-même. Un contrat bien lu, des preuves nettes et des réserves posées au bon moment évitent bien des blocages. L’assurance sert alors de cadre, mais la responsabilité de chacun reste au centre du dossier.
Voici les étapes à suivre :
- constater le dommage dès sa découverte
- émettre des réserves précises
- photographier et dater les éléments
- prévenir le transporteur ou l’interlocuteur concerné
- déclarer le sinistre dans les délais du contrat
- conserver tous les justificatifs utiles
Les réflexes à adopter dès la découverte du dommage
Si le véhicule arrive avec un colis ouvert ou une palette abîmée, il faut agir immédiatement. Le professionnel note les réserves, identifie le lieu, le pays ou la zone concernés, puis sécurise les marchandises restantes. Cette méthode réduit le risque de contestation et facilite la demande d’indemnisation.
Pourquoi les preuves changent tout lors de l’indemnisation
Sans preuve solide, l’assurance peut difficilement relier le dommage au transport. Les photos, le bon de livraison, les réserves et les échanges écrits montrent ce qui s’est passé. Dans un cas simple, cela accélère l’indemnisation; dans un dossier plus complexe, cela aide à clarifier la responsabilité et à éviter les pertes supplémentaires.
FAQ – Questions fréquentes sur la protection des flux et des marchandises
Une entreprise doit-elle toujours couvrir sa marchandise ?
Pas toujours de façon obligatoire, mais c’est souvent recommandé dès qu’il existe un risque de perte, de vol ou de dommage. Pour une entreprise, la couverture protège la valeur des biens et évite qu’un incident bloque l’activité.
La responsabilité du transporteur suffit-elle en cas de dommage ?
Non, car la responsabilité du transporteur peut être limitée par le contrat, le mode de transport ou les circonstances du sinistre. Une assurance complémentaire aide à sécuriser l’indemnisation quand la marchandise subit une perte importante. Vous pourriez également être intéressé par choix assurance de marchandises.
Comment savoir si le contrat correspond au niveau de risque réel ?
Il faut comparer la fréquence des expéditions, la valeur moyenne, les zones desservies et la sensibilité des produits. Si le contrat reste trop général, il répond mal au besoin réel du professionnel et laisse des angles morts.
Que faut-il vérifier avant de demander un devis ?
Préparez la nature de la marchandise, les trajets, le mode de transport, le coût moyen et les conditions de stockage. Plus les informations sont précises, plus le devis reflète la protection nécessaire.
Une couverture internationale change-t-elle selon la zone ou le pays ?
Oui, car le risque varie selon la zone, les pays traversés et les modalités de transport maritime ou routier. Il faut donc vérifier les limites géographiques, les exclusions et les documents exigés avant l’expédition.
Quels réflexes adopter après un sinistre pour accélérer l’indemnisation ?
Déclarez vite le sinistre, gardez les preuves, respectez les délais du contrat et détaillez clairement le dommage. Cette rigueur aide l’assurance à traiter le dossier plus vite et limite les contestations liées à la responsabilité.
Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport